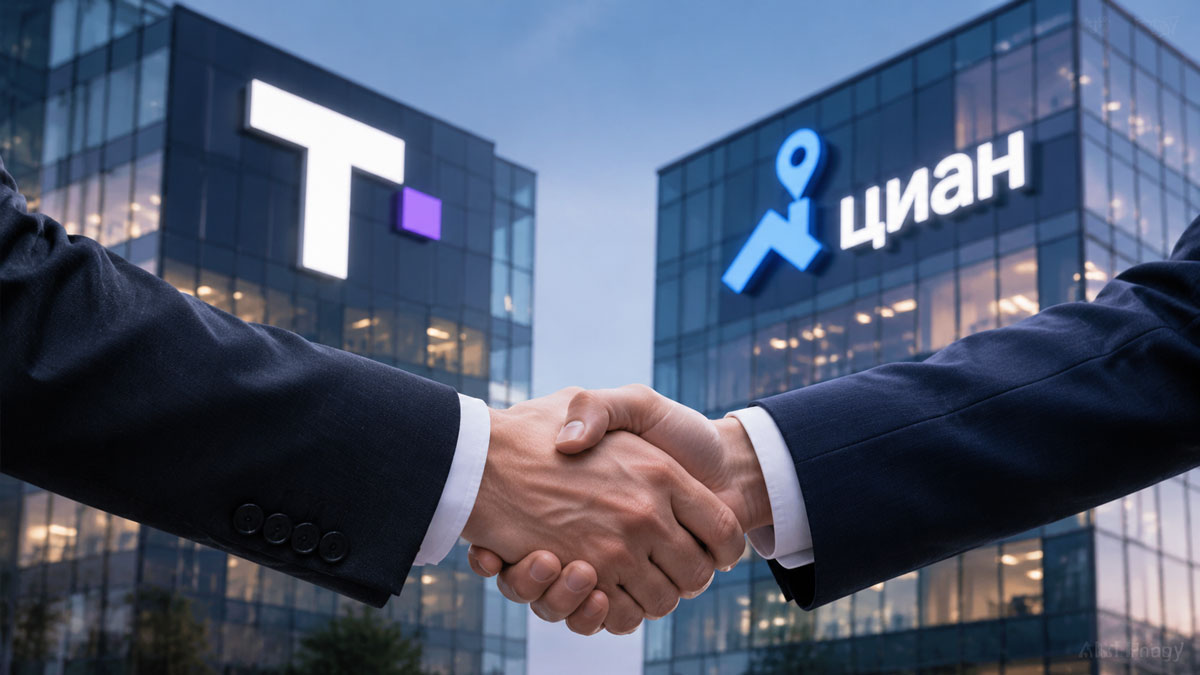
Сделка, о которой стало известно 5 ноября, выглядит не как покупка классифайда, а как покупка «точки входа» в ипотечный бизнес. «Т-Технологии» предложили акционерам «Циана» выкуп до 100% акций по 993,05 рубля за бумагу — с премией 29,3% к закрытию предыдущего дня . Общая оценка компании при таком раскладе превышает 77 млрд рублей .
Что именно купили и на каких условиях
Предложение уже направлено в Банк России, после чего его передадут самому «Циану». Минимальный порог — 50% размещённых обыкновенных акций, максимальный — 100% . Финансировать сделку планируют без дополнительной эмиссии акций «Т-Технологий» . Закрытие, если все согласования пройдут, ожидается в первом квартале 2027 года .
Важная деталь: «Циан» сохранит бренд и текущую команду управления, а работать будет как открытая для партнёрств платформа в рамках группы. Президент «Т-Технологий» Станислав Близнюк прямо назвал это продолжением стратегии «360» — той же логикой, по которой группа уже строит автоэкосистему на базе «Авто.ру» .
Почему это не про «объявления», а про ипотеку
Сам «Циан» — это не просто доска объявлений. Через него виден спрос на жильё до того, как он превращается в сделку. Именно этот поток «Т-Технологии» и покупают: если встроить классифайд в контур Т-Банка, ипотека, страхование и сопровождение сделки начинают работать как единая воронка . Сделка даёт банку доступ к аудитории, которая уже находится в процессе выбора жилья, и к отношениям с застройщиками и агентами.
Для понимания масштаба: «Циан» занимает 25–30% рынка объявлений недвижимости, уступая «Авито», но при этом фокусируется на самых маржинальных рынках — Москве, Петербурге и Новосибирске, где концентрируется почти половина сделок в денежном выражении . Именно эта концентрация на платёжеспособном спросе и делает площадку ценной для ипотечного контура.
Оценка: дорого или справедливо
Спор об оценке — центральная точка скепсиса. С одной стороны, 77 млрд рублей за компанию, которая заработает около 4,2 млрд чистой прибыли в 2026 году, — это примерно 18 прибылей. Для быстрорастущего бизнеса с маржой выше 30% это не выглядит переплатой . Сам «Циан» за первое полугодие 2026-го удвоил чистую прибыль до 2,05 млрд рублей, а выручка выросла на 20,5% .
С другой стороны, «Т-Технологии» на бирже торгуются с мультипликатором, который делает покупку чужого бизнеса по 18 прибылей неочевидной: выкуп собственных акций дал бы акционерам более высокую отдачу на капитал . То есть с чисто финансовой точки зрения сделка оправдана не текущей доходностью «Циана», а синергией с банковскими продуктами, которую сложно измерить напрямую.
Для миноритариев «Циана» премия почти в 30% при текущей слабости рынка жилья и высоких ставках — это понятный выход по цене, которую рынок не давал долгое время . Бумаги на новости уже отреагировали ростом: в моменте котировки подскакивали почти на 24% .
Что это значит для рынка
Если сделка закроется, на российском рынке недвижимости появляется игрок, который контролирует и спрос (классифайд), и финансирование этого спроса (банк). Это не поглощение ради доли в объявлениях — это попытка замкнуть цикл «увидел квартиру — получил ипотеку — застраховал — закрыл сделку» внутри одной экосистемы. Для конкурентов — «Авито», «Яндекса», Сбера — это сигнал, что борьба идёт уже не за трафик, а за контроль над транзакцией.