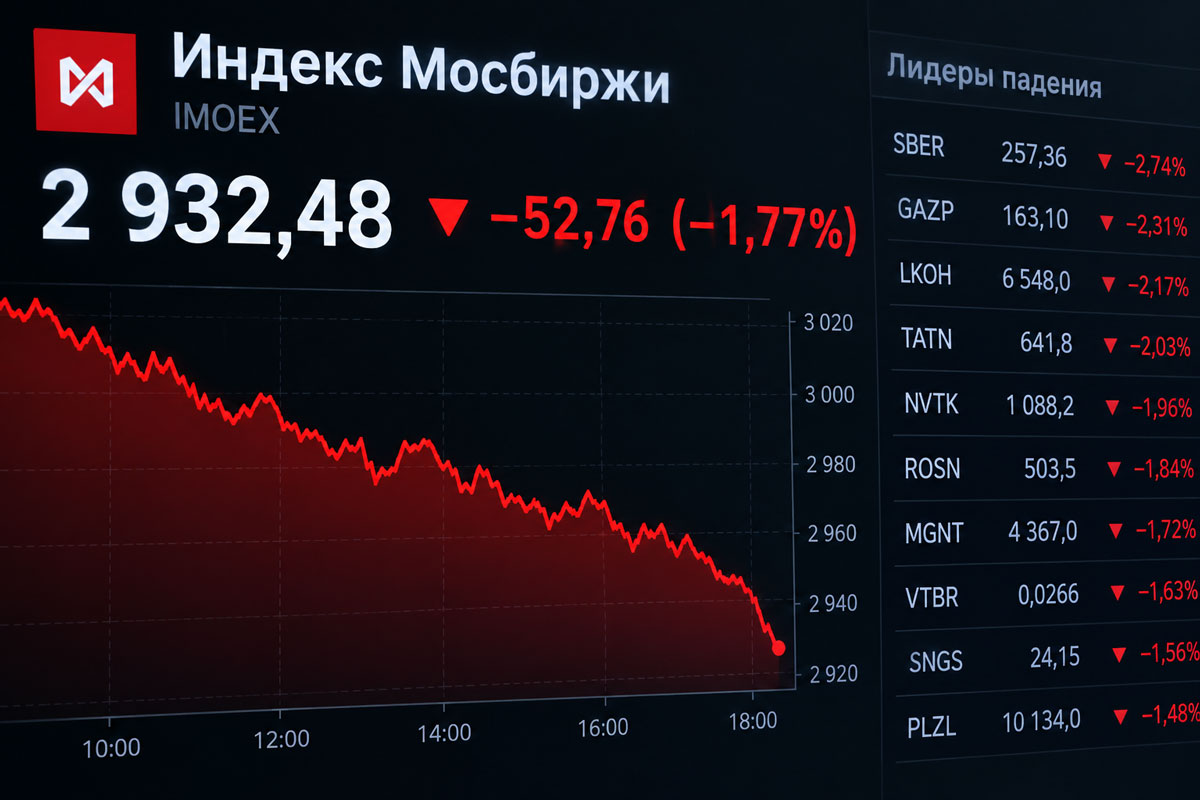
Индекс Мосбиржи просел после публикации проекта бюджета
В четверг, 24 сентября, российский фондовый рынок отреагировал снижением на новость о том, что Минфин передал в правительство проект бюджета на 2027 год и плановый период 2028–2029 годов. В документе заложены приоритизация расходов и меры по обелению экономики.
К 11:27 мск индекс Мосбиржи (IMOEX) опустился на 0,12%, до 2309,58 пункта. При этом старт торгов был позитивным: на максимуме индекс прибавлял почти 1%, поднимаясь до 2334,05 пункта. Уже к 12:06 падение ускорилось до минус 0,8%, а индекс скатился к 2293,82 пункта.
Аутсайдеры и лидеры
Среди бумаг, входящих в индекс Мосбиржи, к 11:19 мск сильнее всего дешевели:
-
«ФосАгро» (-3,28%);
-
МКБ (-2,47%);
-
«Норникель» (-1,58%);
-
«Эн+» (-1,35%);
-
ММК (-1,15%).
В лидерах роста оказались:
-
Ozon (+1,6%);
-
НОВАТЭК (+0,8%);
-
«Роснефть» (+0,7%);
-
«Русагро» (+0,7%);
-
VK (+0,5%).
Что предлагает Минфин
Ведомство, в частности, выступило с инициативой ввести налоги на дополнительные доходы горно-металлургического сектора. Для отдельных добывающих организаций предлагается установить сбор в размере 30% от дополнительного дохода, полученного из-за роста мировых цен в рублёвом эквиваленте на твёрдые полезные ископаемые к уровню базового 2025 года. По золоту ставка предусмотрена на уровне 20%.
Базовая цена нефти в проекте бюджета определена на отметке $50 за баррель: если фактические цены окажутся выше, излишки доходов направят в Фонд национального благосостояния.
Помимо этого, Минфин предложил ввести пятиступенчатую прогрессивную шкалу НДФЛ на «пассивные» доходы — дивиденды, проценты по вкладам, операции с ценными бумагами, продажу имущества и реализацию долей участия.
Оценки аналитиков
По мнению специалистов инвесткомпании «Вектор Капитал», новости о бюджетной политике на ближайшие три года для российского рынка акций негативны. Дополнительные налоги очевидно сократят прибыль части горнодобывающих компаний и вдобавок могут насторожить инвесторов, которые станут опасаться, что в дальнейшем Минфин увеличит долговую нагрузку и для других эмитентов, пояснил руководитель департамента аналитики инструментов с фиксированной доходностью «Вектор Капитала» Иван Таскин.
Для долгового рынка влияние новостей, по оценке эксперта, хоть и не позитивное, но серьёзного негатива здесь не просматривается. «Да, распространение прогрессивной шкалы НДФЛ на «пассивные» доходы теоретически может сделать рынок облигаций менее привлекательным, так как чистая доходность этого класса инструментов снизится. Но в это же время новые меры коснутся и банковских вкладов, а также доходов от продажи имущества, поэтому мы полагаем, что масштабного оттока именно с рынка облигаций нововведение вызвать не должно», — отметил Иван Таскин.
Что касается планируемого дефицита бюджета в 2% от ВВП в предстоящую трёхлетку, то Минфин ранее уже сообщал, что в этом году ждёт дефицит в пределах 3% от ВВП на 2026 год и 2% от ВВП на 2027 год. К тому же последние три года первоначальный план постоянно корректируется, так что эта информация на рынке никак отразиться не должна, считают в «Вектор Капитале».
Глава аналитического департамента «Цифра брокер» Наталия Пырьева обратила внимание, что повышение налогов увеличивает доходы бюджета и улучшает его баланс, что снижает проинфляционный импульс и может стать одним из аргументов в пользу уверенного снижения ключевой ставки ЦБ. Более низкие ставки, в свою очередь, оживляют экономику, удешевляя деньги. Поэтому в долгосрочной перспективе изменения в бюджетной политике на ближайшие три года способны оказать позитивный эффект на экономику, полагает эксперт. Однако в краткосрочной перспективе решение будет скорее негативным — ужесточение фискальной политики традиционно воспринимается негативно и неблагоприятно сказывается на экономике.